EUが中国産止めねじにアンチダンピング措置を実施、輸出企業は市場戦略の再評価が必要
欧州委員会は中国原産の止めねじに対する最終的なアンチダンピング措置を実施し、関連製品の輸出コストと市場アクセスに影響が出ています。ファスナー企業は製品コード、原産地、コンプライアンスに基づく見積もりをより重視する必要があります。
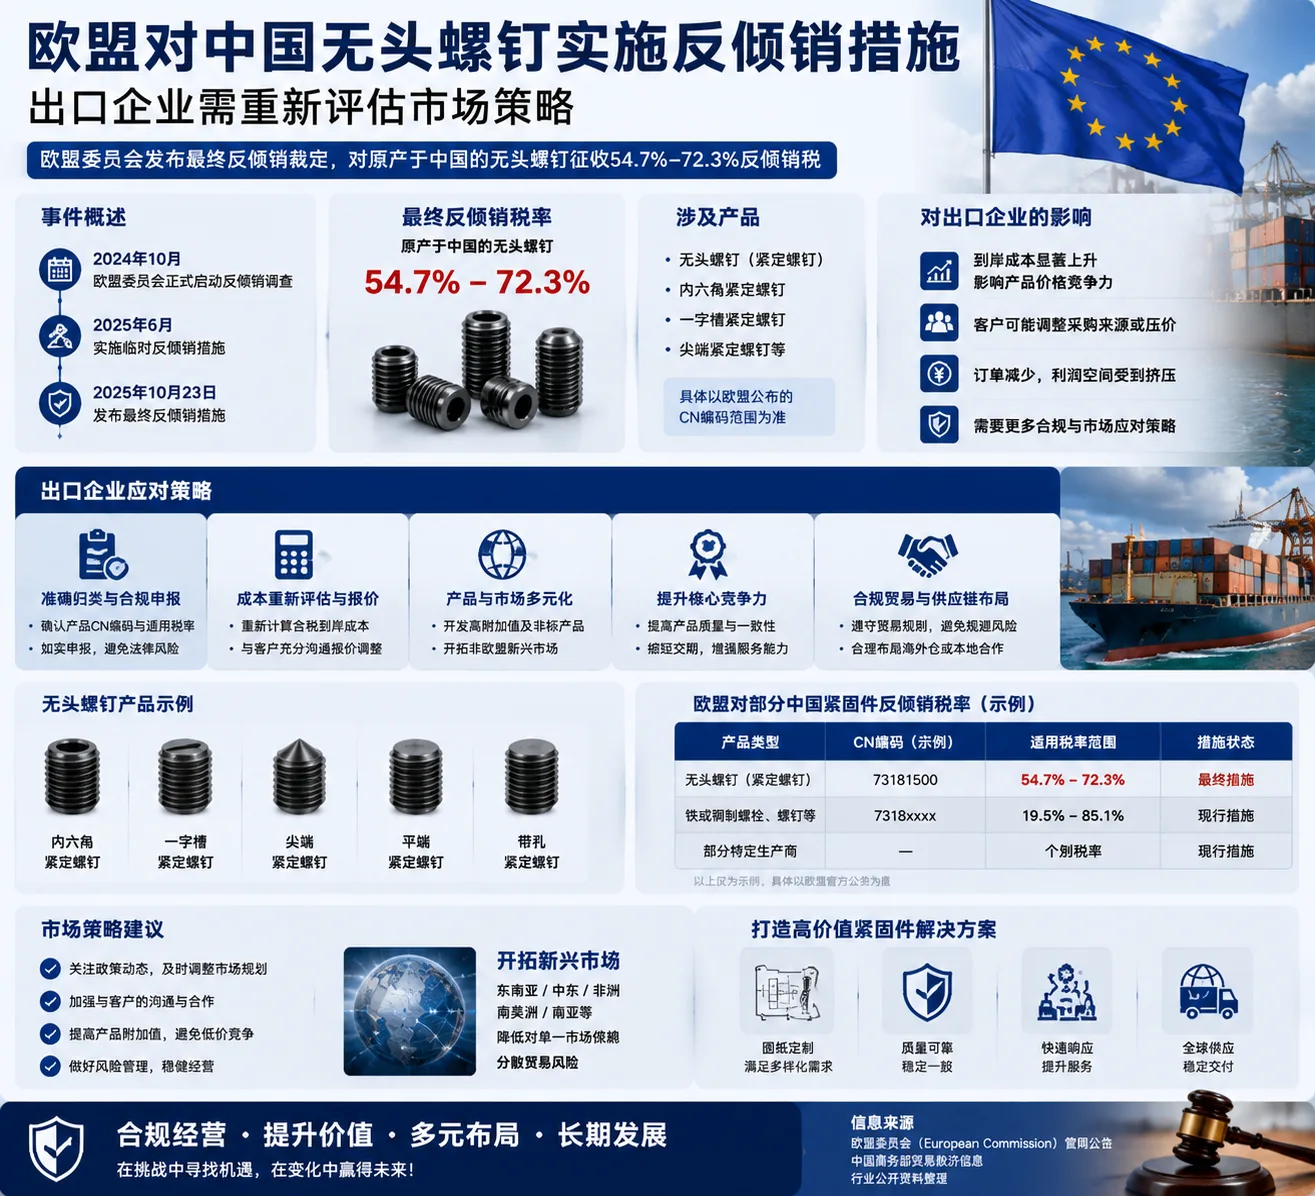
2025年10月、欧州委員会は中国原産の止めねじに対する最終的なアンチダンピング措置を発表し、最終的なアンチダンピング税率は54.7%から72.3%とされました。この調査は2024年10月に開始され、2025年に暫定措置と最終決定を経ました。
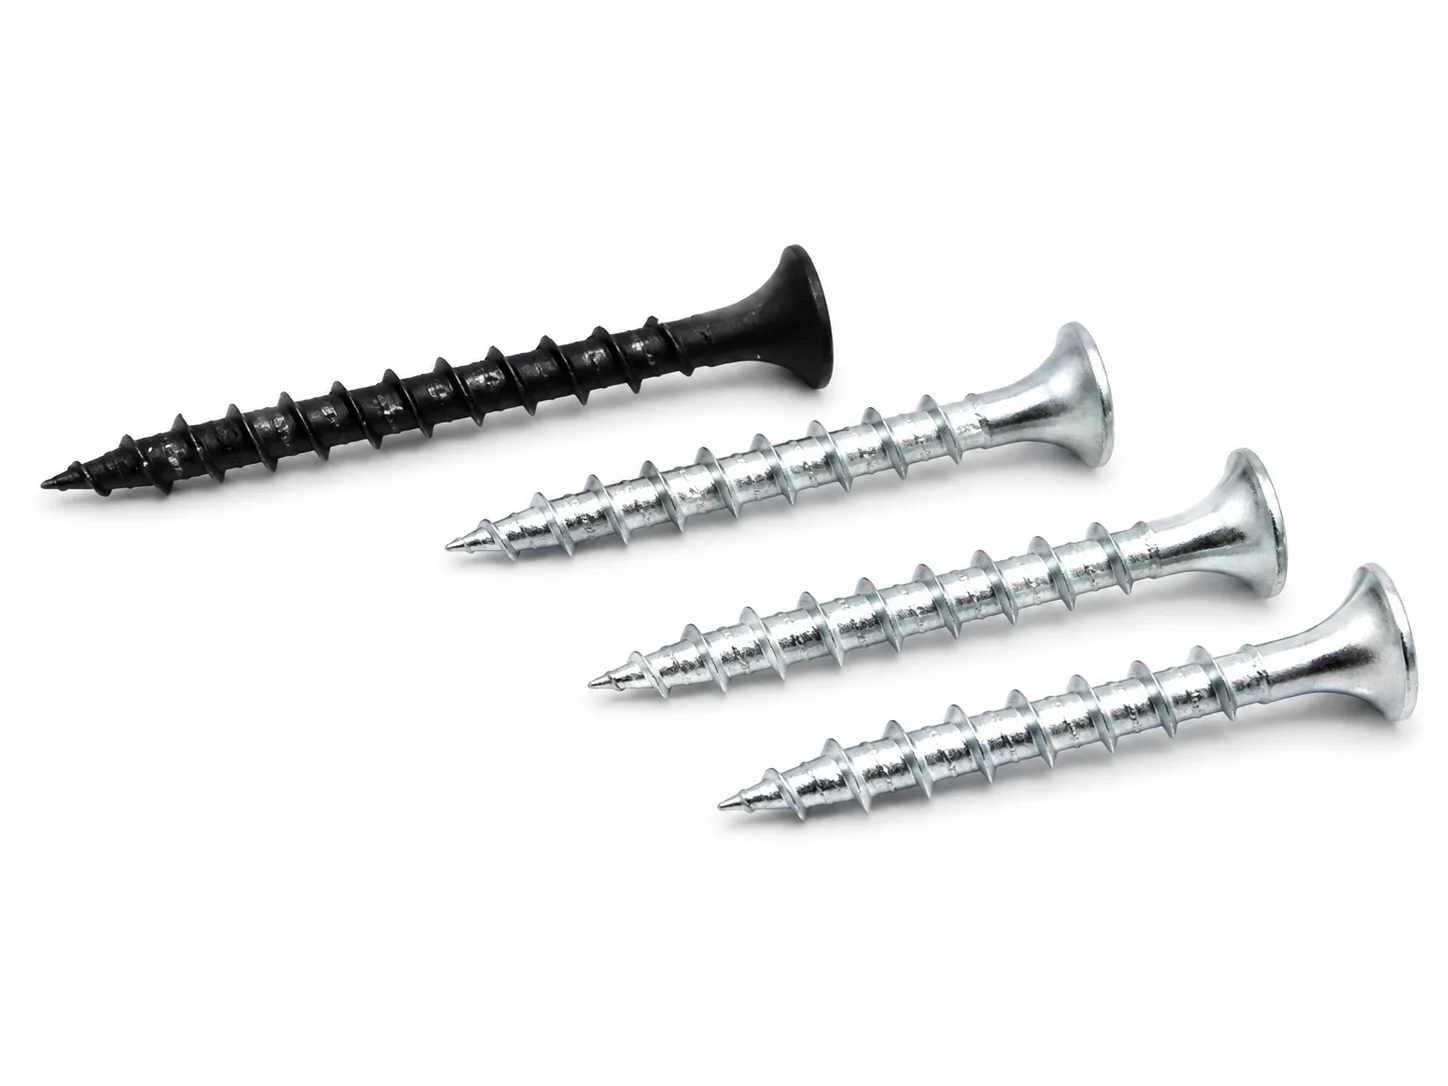
止めねじは、機械設備、自動車部品、治具、金型、家具、精密組み立て分野で一般的に見られ、一部の止めねじや特殊ねじ継手を含みます。製品の仕様が多く、サイズが小さく、用途が広いため、欧州市場は関連製品の重要な販売地域の一つです。
アンチダンピング措置の実施後、欧州の輸入業者は調達コストを再計算する必要があります。中国のサプライヤーの工場出荷価格が競争力があっても、高い税率が加わると、製品の最終的なCIFコストが大きく変わる可能性があります。一部の顧客は調達先を変更するか、サプライヤーにより正確な製品分類と技術説明を求めるかもしれません。
特に注意すべき点として、アンチダンピング調査は通常、特定の製品範囲と税関コードを対象としており、すべてのボルト、ナット、ねじに同じ税率が適用されるわけではありません。輸出企業は、製品の構造、用途、材質、ねじ、コードに基づいて判断する必要があります。
止めねじ以外にも、EUは中国製の一部の鉄鋼製ファスナーに対する既存のアンチダンピング措置を維持しています。2025年に発表された関連修正文書では、一部の中国メーカーに適用される税率に差異があることが言及されています。
実際の見積もりでは、輸出業者は単純なFOBまたはCIF単価のみを顧客に提供し、関連する輸入税費用について説明しないことを避けるべきです。より確実な方法は、見積もり範囲を明確にし、顧客に現地の輸入代理店がアンチダンピング税、付加価値税、通関費用を確認するよう促すことです。
アンチダンピング環境は、企業の製品構成の見直しも促しています。一般的な汎用ファスナーは価格競争に陥りやすい一方、高精度、特殊材質、非標準カスタム、小ロット付帯製品は、技術的なコミュニケーションと供給能力に依存する傾向があります。企業はカスタマイズ能力を高めることで、単一の標準製品や単一市場への依存を減らすことができます。
輸出市場の多様化も同様に重要です。EU以外にも、企業は製品基準や顧客ニーズに応じて、東南アジア、中東、アフリカ、南アジア、アメリカ市場を開拓できます。ただし、各国には認証、許可証、貿易保護措置が存在する可能性があるため、見積もり前に確認する必要があります。
サプライヤーは原産地証明と輸出書類を適切に管理すべきです。単純な積み替えや包装変更によるアンチダンピング措置の回避は、深刻な税関および法的リスクをもたらす可能性があります。実質的な加工と現地の原産地規則を満たした製品のみが、合法的に該当する原産資格を得られます。
今回の措置は、ファスナー企業に対し、国際市場での競争は品質と価格だけでなく、貿易政策、税関分類、法的コンプライアンスにも関わることを示しています。製品コードデータベースの構築、政策変更の監視、専門機関との連絡維持が、輸出業務の重要な要素となります。