Вызовы и возможности: затраты, торговля и трансформация. Как производители крепежа реагируют на рост цен на сырье, торговые барьеры и необходимость смены бизнес-модели
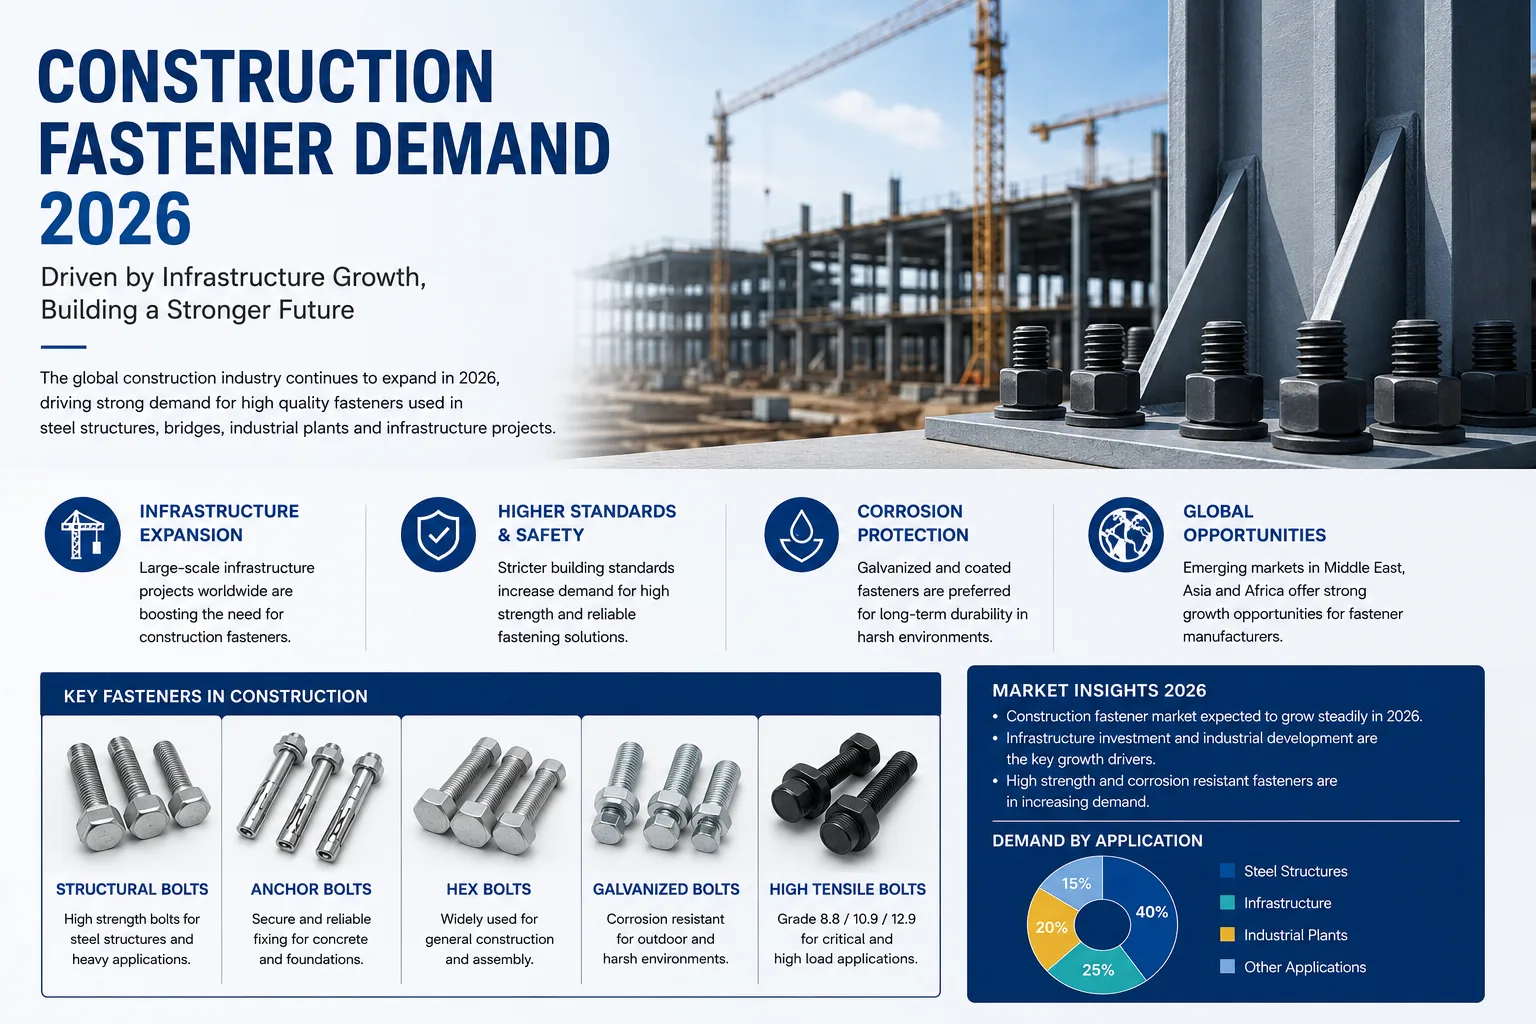
Мировая индустрия крепежа находится на критическом перепутье. Несмотря на растущий спрос в таких сферах, как электромобили и авиакосмическая промышленность, производители сталкиваются с беспрецедентными препятствиями. Однако для компаний, способных преодолеть эти вызовы, открываются значительные возможности.
Мировая индустрия крепежа находится на критическом перепутье. Несмотря на растущий спрос в таких сферах, как электромобили и авиакосмическая промышленность, производители сталкиваются с беспрецедентными препятствиями. Три основные силы — резкий рост стоимости материалов, обострение торговых споров и острая необходимость трансформации бизнеса — меняют конкурентный ландшафт. Однако для компаний, способных преодолеть эти вызовы, открываются значительные возможности.
1. Волатильность стоимости сырья: постоянное давление
Сырье составляет от 50% до 70% общей себестоимости производства крепежа. С 2023 года цены на ключевые материалы претерпели резкие колебания, сжимая маржу по всей отрасли.
- Рост цен на сталь Высокопрочная легированная сталь для болтов подорожала на 23%, что напрямую повлияло на производственные затраты.
- Волатильность меди и алюминия Медь и алюминий, широко используемые в электрических соединителях и легком крепеже, остаются крайне нестабильными из-за колебаний энергетических рынков и сбоев в цепочках поставок.
- Затраты на покрытие и обработку поверхности Рост цен на цинк, никель и специальные химикаты дополнительно увеличил стоимость коррозионностойкого крепежа.
- Инфляция, вызванная энергоносителями Высокие цены на энергию в Европе и Азии привели к увеличению затрат на термообработку и ковку примерно на 15–20%.
В отличие от крупных OEM-производителей с сильной переговорной позицией, многие малые и средние производители крепежа не имеют масштаба, чтобы поглотить эти рост затрат. Переложить их на клиентов в условиях конкурентного рынка часто сложно, что приводит к сжатию маржи, а в некоторых случаях — к операционным убыткам.
2. Международные торговые барьеры: навигация в фрагментированном мире
Будучи крупнейшим производителем крепежа в мире (около 45% мирового объема), Китай сталкивается с растущими торговыми ограничениями, которые усложняют экспортные стратегии и вынуждают реструктурировать цепочки поставок.
Антидемпинговые пошлины остаются основным препятствием ЕС сохраняет антидемпинговые пошлины на китайский крепеж из углеродистой стали уже более десяти лет; последний пересмотр установил ставки от 22,1% до 86,5%. США также применяют карательные пошлины в соответствии с разделом 232 и антидемпинговыми указами.
Появляются новые торговые меры Помимо традиционных рынков, Мексика в 2024 году начала антидемпинговое расследование в отношении китайского резьбового крепежа, а Канада инициировала собственные дела о торговых защитных мерах. Эти действия отражают глобальную протекционистскую тенденцию, которую экспортеры крепежа не могут игнорировать.
Правила происхождения и соответствие цепочки поставок Такие торговые соглашения, как USMCA, требуют более высокого регионального содержания, что побуждает китайские компании по крепежу создавать зарубежные производственные базы во Вьетнаме, Таиланде, Мексике или Восточной Европе.
Сертификация как нетарифный барьер Даже без пошлин доступ на рынок требует соответствия региональным стандартам (ASTM в Северной Америке, DIN/ISO в Европе, JIS в Японии). Затраты и сроки сертификации создают дополнительные препятствия для мелких экспортеров.
3. Императив трансформации: от низкотехнологичного к высокоценному производству
Пожалуй, самый серьезный вызов — и одновременно возможность — заключается в необходимости фундаментальной трансформации бизнеса. Эпоха конкуренции только по цене закончилась.
- Эрозия низкого сегмента Вьетнам, Индия и Турция теперь предлагают более дешевый стандартный крепеж, отбирая долю рынка у китайских производителей массовой продукции.
- Технологический разрыв в высоком сегменте Крепеж для авиакосмической, медицинской и высокопроизводительной автомобильной промышленности по-прежнему доминируют европейские, японские и американские поставщики. Местным предприятиям не хватает передовых возможностей холодной высадки, термообработки и финишной обработки.
- Отставание в цифровизации Хотя крупные производители инвестируют в автоматизацию и MES-системы, более 70% мелких цехов по производству крепежа по-прежнему полагаются на ручные процессы, что ограничивает стабильность качества и прослеживаемость.
- Рост давления в области устойчивости Механизм пограничной корректировки углерода ЕС и корпоративные требования ESG требуют прозрачных данных о выбросах и экологически чистых производственных процессов — к чему многие производители крепежа еще не готовы.
4. Стратегические возможности: превращение вызовов в преимущества
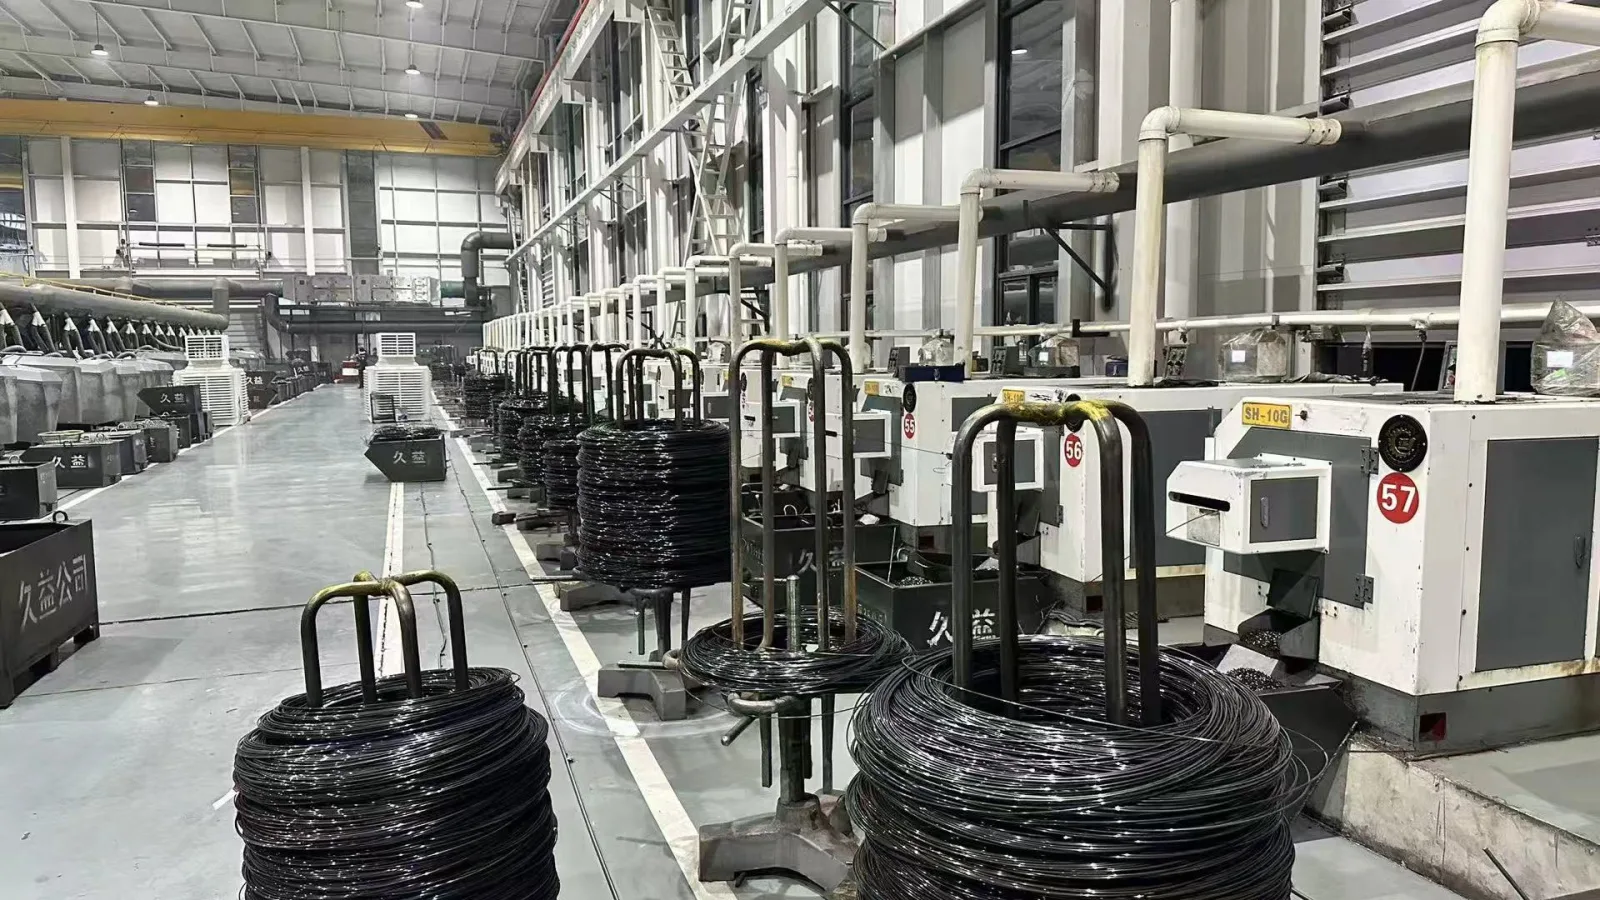
Вертикальная интеграция и хеджирование сырья Ведущие компании заключают долгосрочные контракты со сталелитейными заводами, инвестируют в собственные линии волочения проволоки и используют финансовые инструменты для хеджирования ценовых рисков.
Офшоринг и диверсификация глобального присутствия Дальновидные производители больше не полагаются исключительно на экспорт из Китая, а создают сборочные или финишные производства в Мексике, Юго-Восточной Азии и Восточной Европе, чтобы обойти пошлины и соблюсти правила местного содержания.
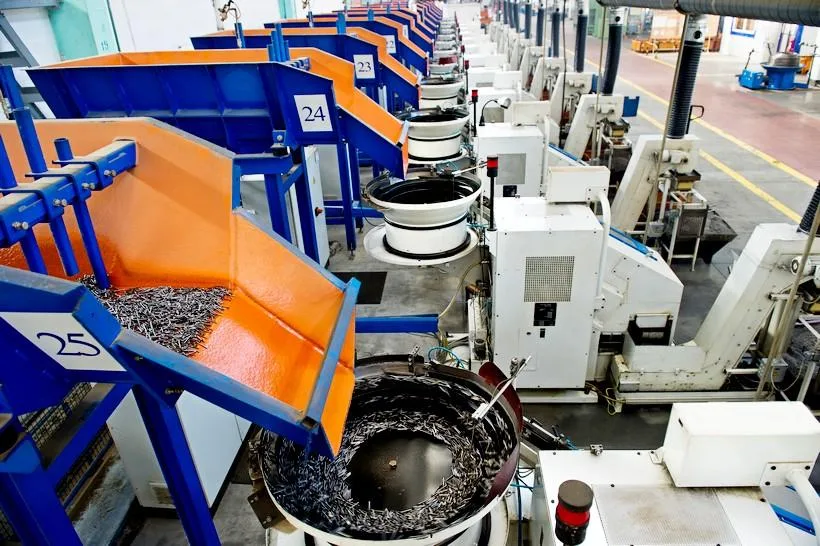
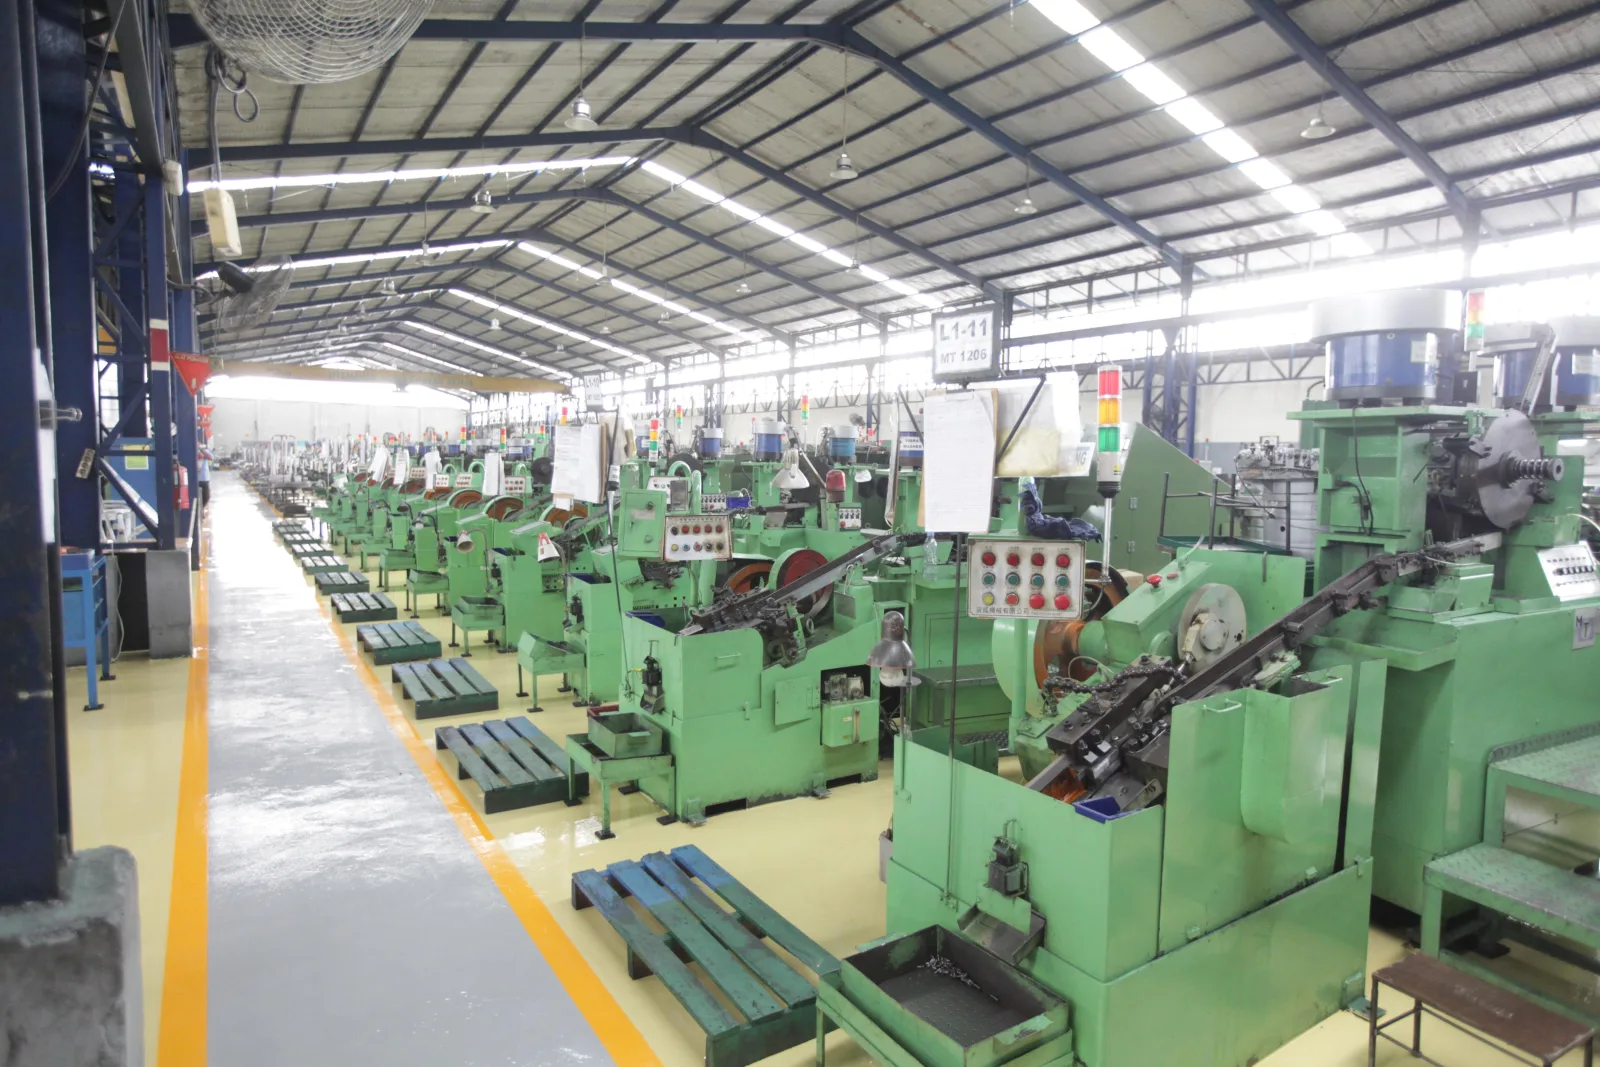
Подъем по технологической лестнице Инвестиции в сервоприводные холодновысадочные автоматы, онлайн-термообработку и автоматические оптические системы контроля позволяют производить прецизионный крепеж с более высокой маржой и меньшей ценовой конкуренцией.
Сертификация как конкурентный ров Получение сертификатов для авиакосмической (AS9100), автомобильной (IATF 16949) или медицинской (ISO 13485) отраслей создает дифференциацию и барьеры для входа конкурентов.
Цифровая прослеживаемость и умное производство Внедрение решений промышленного интернета вещей (IIoT) для мониторинга процессов в реальном времени, предиктивного обслуживания и прослеживаемости «один продукт — один код» укрепляет доверие клиентов и поддерживает премиальное ценообразование.
Устойчивый крепеж как растущая категория Разработка экологичных покрытий, использование переработанных материалов и декларации углеродного следа позволяют производителям выигрывать заказы у экологически сознательных OEM-производителей и соответствовать новым нормативным требованиям.
📌 Дорожная карта стратегической трансформации
Сырье и энергия
Мексика / Вьетнам / ЕС
Умный завод
AS9100 / IATF 16949
Соответствие ESG
→ От затратного драйвера к ценностному ←
5. Взгляд в будущее: кто будет процветать?
- Компании, которые рассматривают волатильность затрат как возможность управления рисками, а не как угрозу.
- Экспортеры, которые активно создают зарубежные производственные мощности, а не ждут, пока торговые барьеры вынудят их к действию.
- Производители, инвестирующие в автоматизацию, цифровизацию и передовые процессы, чтобы вырваться из ловушки низких цен.
- Лидеры, которые понимают, что трансформация — это не опция, а единственный путь к устойчивому росту.
Следующие пять лет отделят выживших от процветающих. Компании, которые примут изменения, повысят свои возможности и создадут устойчивые, глобально распределенные операции, станут сильнее. Те, кто цепляется за старые модели, будут отсеяны.
Для получения дополнительной информации о продукции или технической поддержки посетите нашу страницу продуктов или свяжитесь с нашей командой.
Контактная информация
WhatsApp: +8613303007759
Эл. почта: [email protected]
Веб-сайт: wtscrews.com
Бренд: WT Fasteners